Makin Banyak yang Pakai BNPL?
Ringkasan – BNPL atau buy now pay later membuat orang bisa belanja duluan dan bayar belakangan, dan kini dipakai puluhan juta orang Indonesia. Tapi kemudahan itu dibarengi aturan baru dari OJK yang membatasi siapa saja yang boleh mengaksesnya. Artikel ini membahas apa itu BNPL, aturan mainnya, dan kenapa verifikasi identitas jadi kunci di baliknya.
Seorang teman pernah cerita ke saya soal belanja online pakai paylater. Checkout cuma butuh beberapa detik, tinggal centang opsi bayar nanti, barang langsung dikirim. Sebulan kemudian tagihan muncul, dan dia baru sadar total cicilan dari tiga aplikasi berbeda ternyata lebih besar dari yang dia kira.
BNPL Itu Sebenarnya Skema Pembiayaan Seperti Apa
BNPL adalah skema pembiayaan tanpa agunan yang memungkinkan konsumen membeli barang atau jasa sekarang dan membayarnya belakangan lewat cicilan, biasanya langsung terintegrasi di aplikasi e-commerce atau dompet digital. Berdasarkan POJK 32/2025 dari OJK, layanan ini cuma boleh diselenggarakan oleh bank umum atau perusahaan pembiayaan yang sudah mendapat izin OJK, jadi nggak sembarang aplikasi bisa menawarkannya secara sah.
Skalanya Sudah Segede Ini di Indonesia
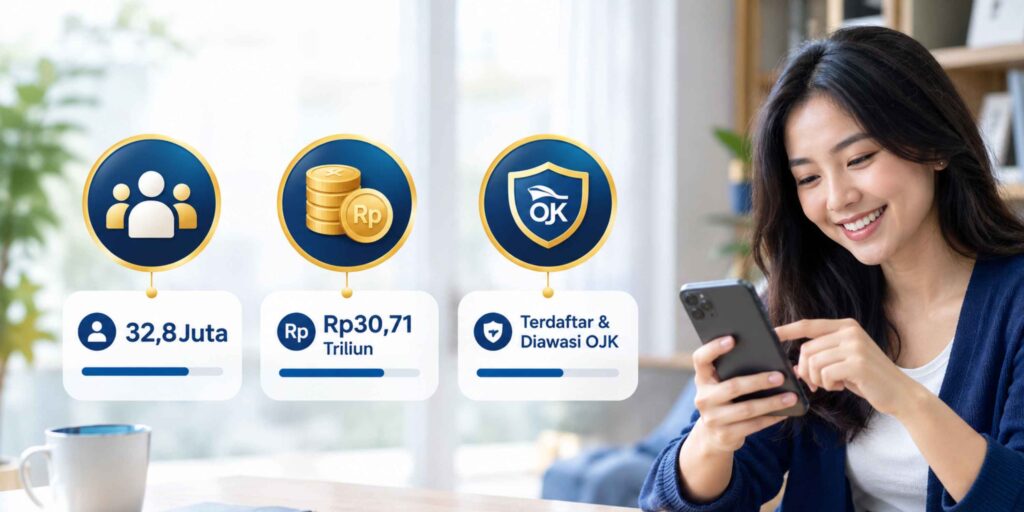
Sampai Juni 2026, pengguna paylater bank tercatat 32,8 juta akun dengan outstanding pembiayaan Rp30,71 triliun, tumbuh 33,54 persen dibanding tahun sebelumnya. Di sisi perusahaan pembiayaan, BNPL tumbuh 55,85 persen secara tahunan jadi Rp12,81 triliun pada kuartal pertama 2026, angka yang menunjukkan BNPL bukan lagi tren sesaat.
Aturan Mainnya Sekarang Jauh Lebih Ketat
Lewat PADK No. 2/2026, OJK menetapkan calon debitur BNPL harus berusia minimal 18 tahun atau sudah menikah, dengan penghasilan bruto rata-rata minimal Rp3 juta per bulan yang dibuktikan lewat slip gaji atau mutasi rekening. Total cicilan BNPL juga dibatasi maksimal 40 persen dari penghasilan untuk 2027 sampai 2028, lalu turun jadi 30 persen mulai 2029, dan pembiayaan cuma boleh diberikan ke debitur yang belum punya pinjaman di lebih dari tiga perusahaan pembiayaan. Aturan ini berlaku paling lambat 1 Juli 2026.
Praktis Memang, Tapi Bukan Berarti Bebas Risiko
BNPL itu mirip kartu kredit versi instan. Kalau kartu kredit butuh proses aplikasi manual dan limitnya berlaku terus-menerus, BNPL biasanya dikasih limit kecil per transaksi dengan approval otomatis dalam hitungan detik lewat skor kredit algoritmik.
Kemudahan itu ada harganya. Rasio kredit macet BNPL sempat menyentuh 3,78 persen pada April 2025 sebelum turun ke 2,51 persen pada Maret 2026, masih di bawah ambang 5 persen tapi cukup jadi alasan OJK memperketat aturan penyalurannya.
Kalau Sudah Diatur Ketat, Masih Perlu Khawatir Nggak
Aturan baru ini menurunkan risiko gagal bayar secara sistemik, tapi nggak menghapus risiko di level individu. Orang tetap bisa kalap belanja selama limitnya belum tembus, dan identitas yang dipakai buat approval tetap rawan disalahgunakan kalau proses verifikasinya lemah.
Sebelum Pakai, Cek Tiga Hal Ini Dulu
Cek dulu apakah penyelenggaranya benar-benar bank atau perusahaan pembiayaan berizin OJK, bukan aplikasi abal-abal yang menyamar pakai istilah BNPL. Hitung juga total cicilan dari semua platform yang sedang berjalan sebelum menambah pinjaman baru, supaya nggak kelewat batas kemampuan bayar sendiri. Terakhir, baca ketentuan bunga dan denda keterlambatan sampai tuntas, karena beberapa penyelenggara mengenakan biaya tambahan yang nggak selalu kelihatan jelas waktu checkout.
Verifikasi Identitas yang Kuat Jadi Kunci di Baliknya
Salah satu titik paling rawan dalam proses approval BNPL adalah verifikasi identitas. Kalau cuma mengandalkan foto KTP tanpa validasi lanjutan, celah buat penyalahgunaan data orang lain jadi terbuka lebar. Fitur e-KYC dari Xignature memakai verifikasi biometrik dengan liveness detection dan validasi real-time ke Dukcapil, jadi penyelenggara pembiayaan bisa lebih yakin orang yang mengajukan memang benar pemilik identitas tersebut, bukan data curian.
BNPL memang bikin belanja terasa lebih ringan, tapi di baliknya ada aturan yang makin ketat dan tanggung jawab yang tetap ada di tangan penggunanya. Paham batas kemampuan bayar dan pastikan identitas yang dipakai aman, biar kemudahan ini nggak berujung jadi beban.
Siap Perkuat Verifikasi Identitas di Layanan Anda?
Lindungi proses onboarding dan persetujuan dokumen dari penyalahgunaan identitas dengan e-KYC dan tanda tangan digital yang sah dan diakui negara.
Konsultasi Gratis dengan XignaturePertanyaan yang Sering Diajukan
BNPL adalah singkatan dari buy now pay later, istilah resmi yang dipakai OJK untuk skema belanja sekarang bayar nanti. Paylater adalah sebutan populernya di aplikasi e-commerce dan dompet digital, jadi keduanya merujuk pada layanan yang sama.
Berdasarkan POJK 32/2025, hanya bank umum dan perusahaan pembiayaan yang sudah mendapat izin OJK yang boleh menyelenggarakan BNPL secara sah.
Berdasarkan PADK No. 2/2026, calon debitur minimal berusia 18 tahun atau sudah menikah, dengan penghasilan bruto rata-rata minimal Rp3 juta per bulan yang dibuktikan lewat slip gaji atau mutasi rekening.
Referensi
- Siaran Pers: OJK Terbitkan Aturan Penyelenggaraan Buy Now Pay Later — OJK
- Pengguna Paylater Bank Capai 32,8 Juta, Outstanding Tembus Rp30,71 Triliun — Kontan.co.id
- OJK Terbitkan PADK tentang BNPL Multifinance, Atur Batas Usia dan Pendapatan Debitur — Kontan.co.id
- Menanti Efektivitas Pembatasan Penggunaan Paylater Tekan Risiko Gagal Bayar — Bisnis.com
- OJK Atur Batas Usia dan Penghasilan Pengguna Paylater, Demi Perkuat Kualitas Pembiayaan — Bisnis.com