Akad Kredit Rumah Sudah Bisa Ditandatangani Secara Digital?
Ringkasan – Akad kredit digital adalah proses penandatanganan perjanjian KPR secara elektronik, mulai dari pengajuan hingga sebagian besar dokumen bank, tanpa perlu bolak-balik ke kantor cabang. Tapi ada satu tahap krusial yang di Indonesia masih wajib tatap muka, dan banyak nasabah baru sadar soal ini pas hari-H. Artikel ini membahas bagian mana dari proses KPR yang sudah bisa digital, bagian mana yang belum, dan apa yang perlu dicek sebelum tanda tangan.
Rekan kerja saya baru saja lega karena KPR-nya disetujui, katanya prosesnya cepat banget, upload dokumen dari HP, tanda tangan beberapa formulir lewat aplikasi bank, semua kelar dalam hitungan hari. Tapi minggu lalu dia tetap harus izin kerja sehari penuh, datang ke kantor notaris buat tanda tangan akad. “Loh, katanya udah digital semua?” tanyanya bingung. Ternyata, nggak semua bagian akad kredit itu sama.
Bagian Mana dari Proses KPR yang Sudah Bisa Digital
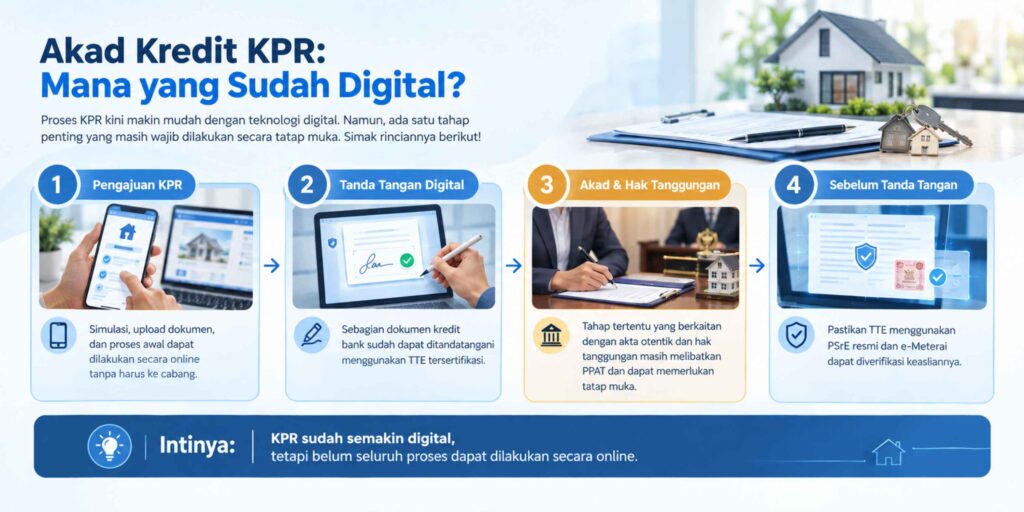
Sejak beberapa tahun terakhir, nasabah sudah bisa mengajukan KPR tanpa pernah datang ke kantor cabang, mulai dari simulasi cicilan, pengumpulan dokumen digital, sampai sebagian proses tanda tangan. Prosesnya makin cepat karena bank kini pakai e-KYC dan AI credit scoring yang bisa memberi kepastian persetujuan awal kurang dari 24 jam, jauh lebih cepat dibanding proses manual yang dulu bisa memakan waktu berminggu-minggu.
Dasar hukumnya juga sudah jelas. Sektor jasa keuangan diatur lewat POJK No. 21 Tahun 2023 tentang Layanan Digital Bank Umum, yang secara spesifik mengatur pemanfaatan tanda tangan elektronik dalam layanan digital perbankan, bukan sekadar wacana internal masing-masing bank.
Tapi Tanda Tangan Akad yang Sesungguhnya Beda Cerita
Perjanjian kredit antara nasabah dan bank itu satu hal, tapi begitu urusannya menyentuh hak tanggungan atas tanah dan bangunan, ada tahap yang secara hukum harus dibuat dalam bentuk akta otentik di hadapan PPAT. Ini mirip seperti bedanya kesepakatan lisan dengan surat resmi bermeterai, sama-sama mengikat, tapi kekuatan pembuktian dan proses pembuatannya jauh berbeda.
Meski begitu, dokumen perjanjian kredit itu sendiri antara bank dan nasabah, di luar akta hak tanggungan, sudah banyak yang beralih ke tanda tangan elektronik tersertifikasi. Sejumlah BPR bahkan sudah resmi mengadopsi tanda tangan elektronik tersertifikasi untuk mendukung proses bisnis dan layanan perbankannya, termasuk pengajuan kredit.
Bukan Berarti Semua Bank Sudah Siap Sama Rata
Adopsinya juga belum merata. Bank besar dengan platform digital matang biasanya lebih cepat mengimplementasikan tanda tangan elektronik untuk seluruh dokumen kredit, sementara BPR atau bank daerah masih dalam tahap transisi bertahap. Risiko lain yang perlu diwaspadai nasabah, tidak semua platform tanda tangan digital yang dipakai pihak ketiga benar-benar berstatus PSrE resmi yang diakui Komdigi.
Yang Perlu Dipastikan Nasabah Sebelum Tanda Tangan Digital
Sebelum membubuhkan tanda tangan digital di dokumen kredit apa pun, pastikan dua hal, platform yang dipakai benar-benar Penyelenggara Sertifikasi Elektronik (PSrE) resmi yang diakui Komdigi, dan e-Meterai yang menempel di dokumen bisa diverifikasi keasliannya lewat verification.peruri.co.id. Jangan terima begitu saja kalau yang ditawarkan cuma gambar tanda tangan basah yang di-scan, itu punya kekuatan pembuktian yang jauh lebih lemah dibanding tanda tangan elektronik tersertifikasi.
Bagi lembaga keuangan yang ingin mempercepat proses akad tanpa mengorbankan keabsahan hukum, Xignature menyediakan TTE Tersertifikasi dan e-Meterai resmi yang terintegrasi dalam satu alur, sehingga dokumen perjanjian kredit tetap punya kekuatan hukum setara akta otentik meski ditandatangani dari jarak jauh.
Jadi kalau ditanya apakah akad kredit rumah sudah bisa sepenuhnya digital, jawabannya sebagian besar iya, kecuali untuk tahap yang memang mengharuskan akta otentik di hadapan PPAT. Yang penting, pastikan setiap tanda tangan elektronik yang Anda bubuhkan berasal dari penyelenggara resmi, bukan sekadar aplikasi tanda tangan biasa.
Siap Pastikan Dokumen Kredit Anda Sah Sejak Tanda Tangan Pertama?
Gunakan tanda tangan elektronik tersertifikasi dan e-Meterai resmi untuk setiap dokumen kredit dan perjanjian bisnis Anda.
Konsultasi Gratis dengan XignaturePertanyaan yang Sering Diajukan
Sebagian besar bisa, terutama dokumen perjanjian kredit antara bank dan nasabah. Namun tahap yang melibatkan akta hak tanggungan tetap harus dibuat sebagai akta otentik di hadapan PPAT.
POJK No. 21 Tahun 2023 tentang Layanan Digital Bank Umum secara spesifik mengatur pemanfaatan tanda tangan elektronik dalam layanan digital perbankan di Indonesia.
Karena tahap tersebut melibatkan pembuatan akta otentik oleh PPAT untuk hak tanggungan atas tanah, yang secara hukum memiliki kedudukan dan prosedur berbeda dari perjanjian kredit biasa.
Pastikan platform tanda tangannya adalah PSrE resmi yang diakui Komdigi, dan e-Meterai pada dokumen bisa diverifikasi keasliannya lewat verification.peruri.co.id.
Belum merata. Bank besar dengan platform digital matang umumnya lebih cepat mengadopsi, sementara sebagian BPR dan bank daerah masih dalam tahap transisi bertahap.
Referensi
- OJK Terbitkan Aturan dan Pedoman Transformasi Digital Sektor Perbankan — Diskominfo Jatim
- KPR Digital 2026, Cara Ajukan Kredit Rumah Online — PoinTru
- Panduan Lengkap Perbedaan KPR 2026 — Cepatlink
- BPR KMI Perkuat Layanan Digital Melalui Kerja Sama dengan Privy — Kredit Mandiri Indonesia
- 4 Keuntungan Pakai Tanda Tangan Digital untuk Ajukan Kredit di Bank — Vinotek